
Modalidad de la prueba
Supuesto de desarrollo Solo consulta
- Carácter
- Práctica
- Ejercicios de desarrollo
- 2
- Imágenes
- Incluye imágenes del documento oficial
- Corrección automática
- No
- Soluciones del desarrollo
- 2 sin solución ni criterio publicado
- Supuesto de Contabilidad y Matemática Financiera (práctica) · 1 ejercicio · máx. 10 puntos · no se corrige automáticamente
- Supuesto de Derecho Financiero y Tributario (práctica) · 1 ejercicio · máx. 10 puntos · no se corrige automáticamente
Contenido del examen
2 ejercicios
-
Sin tema asignado 2 ejercicios
Ejercicios de desarrollo
Este examen es de desarrollo: se puede consultar y estudiar, pero no tiene corrección automática.
2 preguntas o ejercicios de desarrollo. No tienen corrección automática ni cuentan para la nota. Se muestra la solución o el criterio solo si se publicó.
- 2 sin solución ni criterio publicado
-
SUPUESTO DE CONTABILIDAD Y MATEMÁTICA FINANCIERA (10 puntos)
La sociedad ASTUR, S.A., dedicada a la venta y reparación de maquinaria, presenta el Balance a 31 de diciembre de X17 en euros que se reproduce en la imagen.
El opositor únicamente deberá tener en cuenta las consideraciones fiscales derivadas de las operaciones en aquellos apartados en los que se indique expresamente.
APARTADO A) (8 puntos) Registre en el Libro Diario de ASTUR, S.A. todos los asientos relativos a las siguientes operaciones realizadas, entre otras, por la sociedad durante el ejercicio X18. Es necesario justificar el tratamiento contable de cada operación.
1. (1,5 puntos) El 1 de marzo de X18 se completa el plan de venta que la empresa tiene en marcha y que corresponde a una de sus naves. Esta nave terminó de construirse el 1 de octubre de X14 con un coste de 35.000 € sobre un terreno adquirido por la empresa por un precio de 12.000 €. A la nave se le estimó una vida útil de 35 años, valor residual nulo y sistema de amortización lineal. El 1 de abril de X17 la empresa realizó un cambio en su política de stocks y, dado que ya no iba a necesitar esta nave que venía utilizando como almacén, decide ponerla en venta en una inmobiliaria que tasa su valor de mercado neto de gastos en 45.000 €. Finalmente, el 1 de marzo de X18 se vende la nave por un precio de 43.000 € más IVA (tipo general 21%). Se cobra el importe del IVA por trasferencia bancaria y el resto a crédito a dos años con un recargo financiero de 3.508,80 €. La venta ocasiona a la empresa unos gastos de 1.000 € pagados con cheque.
2. (0,5 puntos) El 10 de mayo de X18 se aprueba en Junta General de Accionistas la propuesta de aplicación del resultado del ejercicio X17 con el siguiente detalle: A reserva legal el mínimo legalmente establecido, a dividendos 1 € por acción, teniendo en cuenta que el Capital está constituido por 10.000 acciones ordinarias, y el resto sin aplicación específica.
3. (0,5 puntos) El 20 de agosto de X18 se logra cobrar la tercera parte (1.000 €) de un crédito sobre un cliente que ASTUR, S.A. consideró de dudoso cobro en octubre de X17, dándose el resto como definitivamente perdido. La sociedad ASTUR, S.A. sigue el sistema individualizado para el registro del deterioro de sus créditos comerciales.
4. (2,5 puntos) El 1 de septiembre de X18 ASTUR, S.A. firma con una entidad financiera un contrato de arrendamiento de 8 ordenadores para utilizar en su departamento de administración. El valor al contado de los ordenadores es de 12.000 € más IVA (tipo general 21%), siendo la duración del contrato de dos años mediante pagos trimestrales prepagables al principio de cada trimestre. Asimismo, el contrato tiene una opción de compra por el importe de una cuota más, que se pagará conjuntamente con la cuota 8 si la empresa ejerce la misma, no existiendo al inicio del contrato dudas sobre el ejercicio de dicha opción. El valor actual de los pagos mínimos por arrendamiento al tipo de interés del contrato (4% anual) coincide con el valor razonable de los activos. Los ordenadores están instalados y listos para funcionar en la empresa el 15 de septiembre, siendo los costes de instalación, abonados por transferencia bancaria, de 240 €. La vida útil de los ordenadores se estima en 4 años y se amortizan linealmente.
Nota: Es necesario elaborar el cuadro de leasing
5. (1,5 puntos) El 1 de noviembre de X18 ASTUR, S.A. adquiere con fines especulativos 100 obligaciones de CASTILLA a 120 €/obligación con unos gastos de 120 €. Estas obligaciones, de 100 € de valor nominal, fueron emitidas el 1 de mayo de X17 por CASTILLA a 10 años con un valor de reembolso de 140 €/obligación y devengan unos intereses mensuales del 1 % pagaderos anualmente cada 1 de mayo. Al cierre de X18 las obligaciones siguen en cartera y cotizan a 118 €/obligación.
6. (1,5 puntos) La subvención que figura en Balance fue concedida por la Comunidad Autónoma para financiar la adquisición de una furgoneta a utilizar en el reparto de la mercancía a los clientes. El vehículo fue adquirido el 1 de octubre de X16 por un precio, una vez aplicados los descuentos promocionales, de 26.600 € (más IVA al tipo general 21%). Los costes de matriculación ascendieron a 200 €. A la furgoneta se le estimó una vida útil de 420.000 kilómetros y un valor residual de 1.600 €. El 1 de enero de X18 el cuentakilómetros de la furgoneta marcaba 42.000 kilómetros y al cierre del ejercicio X18 92.400 kilómetros. Debe tenerse en cuenta el efecto impositivo del Impuesto de Sociedades (tipo 25%).
APARTADO B) (2 puntos) Al cierre del ejercicio X18 la sociedad ASTUR, S.A. dispone de los siguientes datos en relación con el Impuesto de Sociedades:
- Tipo impositivo del Impuesto de Sociedades: 25%
- Resultado Contable Antes de Impuestos negativo de 20.000 €.
- En mayo de X18 la empresa fue sancionada por importe de 30.000 €. Según el artículo 15.c de la Ley del Impuesto de Sociedades (LIS) las multas y sanciones son gastos fiscalmente no deducibles.
- Para el contrato de arrendamiento financiero de los ordenadores, ASTUR, S.A. deducirá fiscalmente el doble del coeficiente de amortización lineal según tablas de amortización oficialmente aprobadas (incentivo fiscal para empresas de reducida dimensión, artículo 106 de la LIS). Para los equipos informáticos este coeficiente es el 25%.
- ASTUR, S.A. tiene reconocidos en el Balance de X17 dos Activos por impuesto diferido. El primero corresponde a un crédito por pérdidas a compensar del ejercicio X16 y el segundo al crédito sobre el cliente cuya baja contable ASTUR, S.A. registró el 20 de agosto de X18, crédito que llevaba vencido solo 3 meses al cierre de X17. Fiscalmente, según el artículo 13.1.a de la LIS la pérdida por deterioro de créditos comerciales no será fiscalmente deducible, entre otras consideraciones, hasta que el crédito lleve seis meses vencido.
- En el año X18 ASTUR, S.A. contrató a un trabajador con discapacidad, motivo por el cual generó el derecho a una deducción de 9.000 €. Esta deducción tiene un límite para su aplicación, el 25% de la cuota íntegra, si bien ante insuficiencia de cuota se puede aplicar a lo largo de los 15 años siguientes, según artículos 38 y 39 de la LIS.
- Las retenciones y pagos a cuenta durante el ejercicio X18 ascendieron a 3.500 €.
SE PIDE:
1. (0,9 puntos) Realice el esquema liquidatorio fiscal del Impuesto sobre Sociedades para el ejercicio X18. En dicho esquema debe reflejar el tipo de diferencias que surgen, clasificándolas en permanentes y temporarias, distinguiendo para estas últimas entre imponibles y deducibles.
2. (0,3 puntos) Indique el gasto contable por Impuesto de Sociedades del ejercicio X18 para la sociedad ASTUR, S.A.
3. (0,8 puntos) Registre en el Libro Diario de ASTUR, S.A. los asientos correspondientes al Impuesto de Sociedades para el ejercicio X18, teniendo en cuenta que la empresa registra todos los activos fiscales al no tener dudas en cuanto a su recuperación futura.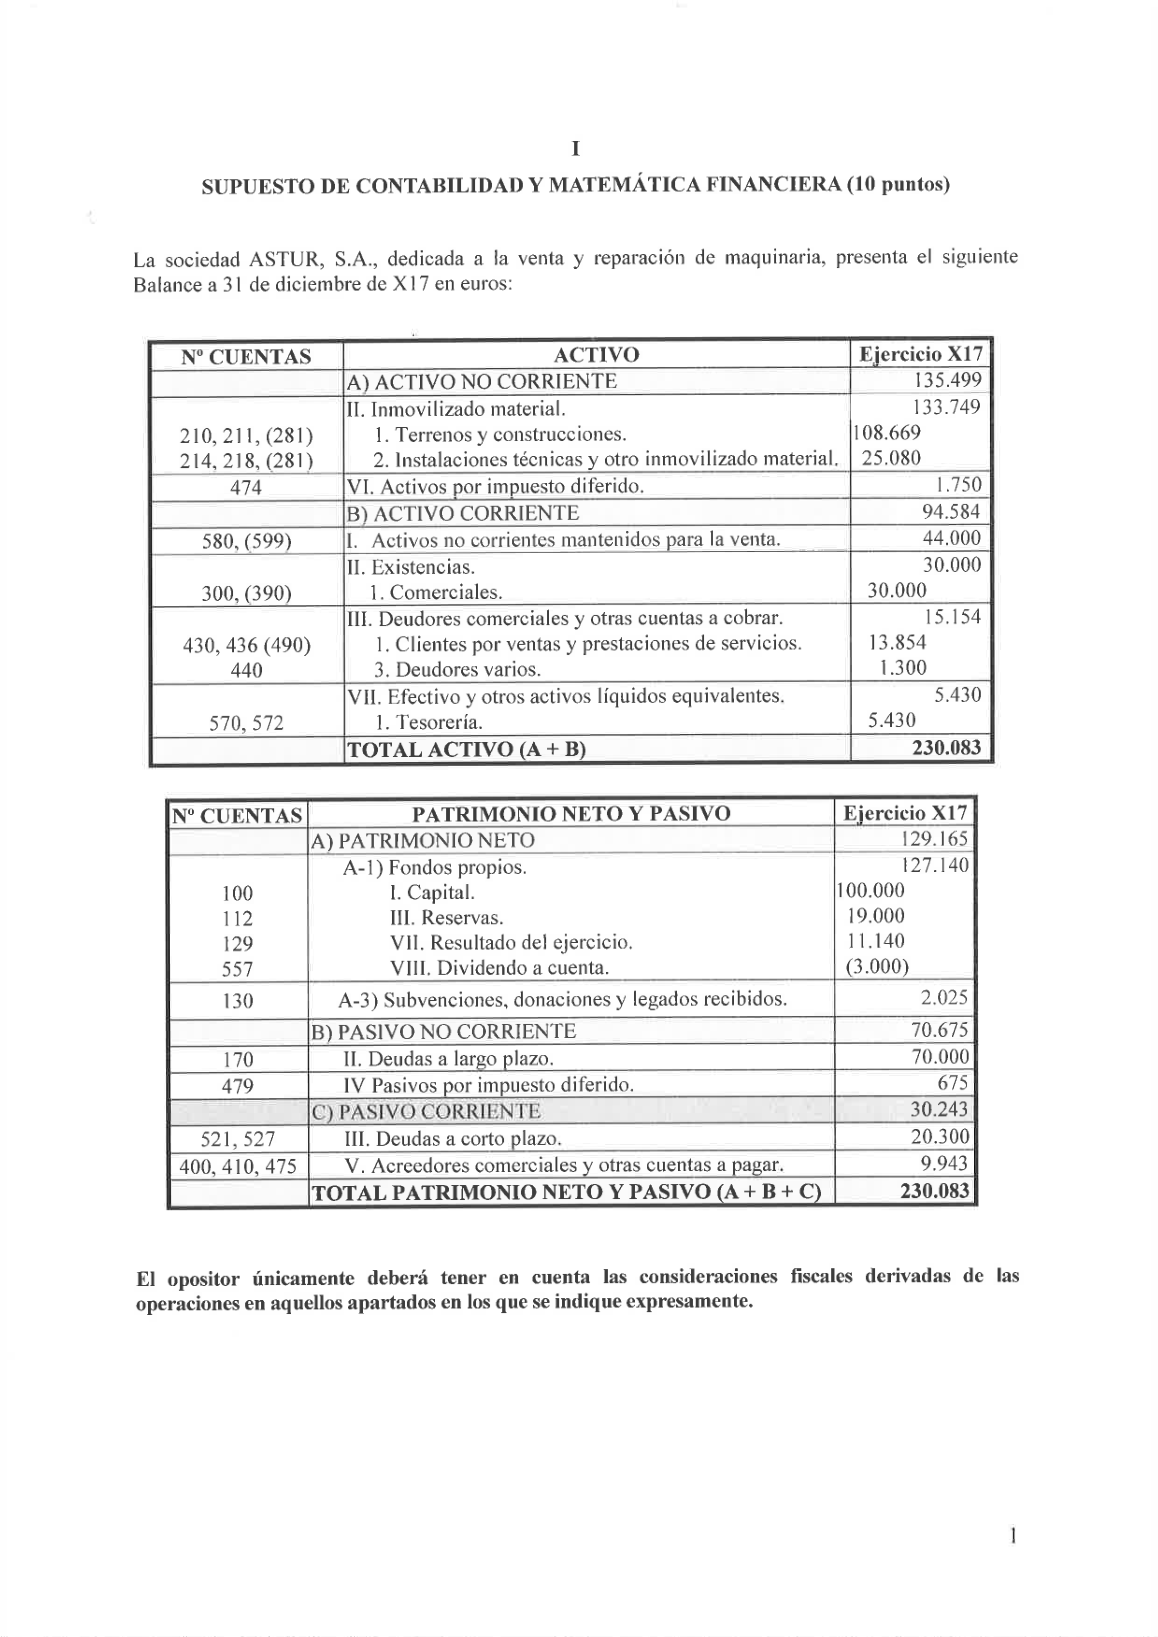
Sin solución ni criterio publicado.
-
SUPUESTO DE DERECHO FINANCIERO Y TRIBUTARIO (10 puntos)
Nota: La normativa reguladora de las materias, de conformidad con las bases de la convocatoria, se entenderá referida a la vigente el día de la publicación en el BOPA de la resolución que señala el comienzo de las pruebas (26/02/2019).
D. Alejandro, persona física dedicada al negocio inmobiliario, realiza las siguientes operaciones con cargo a sus bienes privativos, salvo que se indique lo contrario:
- El 01/04/20XX adquiere a la sociedad "Los Abedules" un solar sito en el término municipal de Oviedo, mediante escritura pública en la que se pacta un precio de 100.000,00 euros.
- En escritura de fecha 01/06/20XX, D. Alejandro adquiere para su sociedad de gananciales, a un amigo, una vivienda de protección oficial situada en Oviedo en la que va a fijar su residencia habitual por importe de 350.000,00 euros, para ello recibe un préstamo de un familiar de 50.000,00 euros.
- En fecha 01/09/20XX, D. Alejandro acude a una subasta judicial y adquiere por 260.000,00 euros un piso en la playa de Gijón sobre el que recae un embargo previo al ejecutado por importe de 100.000,00 euros y además un embargo posterior al ejecutado por importe de 30.000,00 euros. El deudor subastado es un jubilado residente en Madrid. Gastos de inscripción en el Registro de la Propiedad: 400,00 euros. El piso va a ser destinado al patrimonio personal de D. Alejandro.
- Sobre el solar previamente adquirido, D. Alejandro inicia el 01/10/20XX la construcción de un bloque de dos viviendas y dos locales comerciales. El coste de ejecución material de las obras según el correspondiente proyecto asciende a 1.200.000,00 euros. El 01/07/20XX+1 se emite el acta de fin de obra, escriturando en la misma fecha la venta de una de las viviendas por un importe de 700.000,00 euros, y quedando la segunda vivienda desocupada. En cuanto a los locales, D. Alejandro se reserva uno de ellos para su actividad obteniendo de un Banco un préstamo hipotecario sobre el mismo por un principal de 150.000,00 euros (intereses de 20.000,00 euros y costas de 1.000,00 euros). El otro local se arrienda a un particular pactando en escritura pública una renta de 1000,00 euros/mes durante 8 años, y estableciéndose una opción de compra no obligatoria por un precio de 300.000,00 euros. Se pacta una prima o precio de la opción de compra de 5.000,00 euros.
En fecha 01/01/20XX+4, D. Alejandro acude a la notaría y realiza las siguientes operaciones:
- Vende el piso desocupado por 500.000,00 euros.
- Vende el otro local comercial al arrendatario que venía ocupándolo por 200.000,00 euros.
- Vende por 200.000,00 euros el local comercial hipotecado que él mismo venía ocupando a un empresario que, en la misma fecha, lo aporta a una Sociedad Limitada recibiendo acciones por importe de 90.000,00 euros.APARTADO A) (4 puntos)
Calificar la totalidad de los hechos imponibles del IVA y del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados que gravan las operaciones citadas explicando para cada uno de los dos tributos en todas sus modalidades: hecho imponible, sujeto pasivo, base imponible y tipo de gravamen aplicable. En aquellos casos en los que existan varias opciones de tributación, deberá indicarlas y explicar sus requisitos de aplicación.- En fecha 01/09/20XX+5, D. Alejandro arrienda el piso que había adquirido en subasta el 01/09/20XX por 2.000,00 euros/mes a un particular que va a residir en el mismo. El inmueble, adquirido para su patrimonio personal, permanecía a disposición de su titular.
D. Alejandro paga una cuota de comunidad mensual de 65 euros y un IBI de 300,00 euros. Seguro del hogar: 100,00 euros mensuales. El valor catastral del piso en el año 20XX+5 asciende a 180.000,00 euros, correspondiendo el 30% al valor del suelo (última revisión catastral hace más de 10 años).
Si el 01/01/20XX+6 D. Alejandro vende el piso adquirido en subasta a un particular por 400.000,00 euros (se mantiene el valor catastral del año anterior).
APARTADO B) (2 puntos)
1.- ¿Por qué rentas deberá tributar D. Alejandro en relación con el piso en su IRPF 20XX+5? ¿Cómo debe calificarlas en su declaración? (0,75 puntos)2.- Calcular la cuota del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana suponiendo que el Ayuntamiento en cuestión haya aprobado los tipos máximos permitidos por el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales. (0,5 puntos)
3.- Calcular la alteración patrimonial en IRPF 20XX+6. (0,75 puntos)
- En fecha 01/05/20XX+6 D. Alejandro dona en escritura pública a su esposa Dª. Laura (patrimonio preexistente: 700.000,00 euros) una plaza de garaje en Oviedo valorada en 30.000,00 euros.
D. Alejandro, fallece en Oviedo el 01/11/20XX+8 sin testamento, resultando sus herederos su esposa Dª. Laura (39 años a fecha de fallecimiento de D. Alejandro; patrimonio preexistente: 700.000,00 euros), y sus dos hijos mayores de edad, residentes en Asturias, D. Hipólito (patrimonio preexistente: 500.000,00 euros) y D. Valentino (patrimonio preexistente inferior a 100.000,00 euros). No se aplican reducción por vivienda habitual.
Datos declarados:
INVENTARIO D. ALEJANDRO VALOR DECLARADO (100% BIEN) VALOR CATASTRAL Vivienda Habitual Oviedo 800.000,00 500.000,00 Cuentas bancarias 600.000,00 en blanco Vivienda unifamiliar Gijón 900.000,00 624.000,00 Hipoteca pendiente vivienda Gijón 400.000,00 en blanco Terrenos rústicos Soria (privativo) 850.000,00 en blanco Préstamo personal concedido por D. Hipólito 200.000,00 en blanco Gastos entierro 15.000,00 en blanco Todos los bienes son gananciales, excepto los terrenos rústicos sitos en Soria.
APARTADO C) (3 puntos)
1.- Liquidar el Impuesto sobre Donaciones. Consultar Anexo (0,5 puntos).
2.- Practicar la autoliquidación del Impuesto sobre Sucesiones de Dª. Laura si presenta el 01/04/20XX+9. Consultar Anexo (1,25 puntos).
3.- Practicar la autoliquidación del Impuesto sobre Sucesiones de D. Hipólito si presenta el 01/09/20XX+9. Consultar Anexo (1,25 puntos).- En fecha 01/12/20XX+9 la Administración inicia sendos procedimientos tributarios en los que comprueba:
* En cuanto a D. Valentino: su obligación de presentar el Impuesto sobre Sucesiones.
* En cuanto a Dª. Laura y D. Hipólito: su patrimonio preexistente y el valor declarado para la vivienda habitual, proponiendo un valor comprobado de 885.000,00 euros.APARTADO D) (1 puntos)
1.- ¿Qué tipo/tipos de procedimiento tributario podrá haber iniciado la Administración? (0,2 puntos)2.- Si Dª. Laura y D. Hipólito no están de acuerdo con el valor comprobado por la Administración, ¿Cómo podrán proceder?, ¿Qué valor de la vivienda habitual serviría de base a la liquidación que proceda? (0,5 puntos)
- Como resultado de los citados procedimientos la Administración, en fecha 05/02/20XX+10, la Administración notifica a los interesados tres liquidaciones a ingresar:
* D. Valentino: ingresa la deuda en fecha 25/03/20XX+10.
* Dª. Laura: ingresa la deuda en fecha 27/05/20XX+10 tras habérsele notificado una providencia de apremio el día 10/04/20XX+10.
* D. Hipólito: se le notifica providencia de apremio en fecha 01/06/20XX+10, hace caso omiso y no efectúa ingreso alguno.3.- Indique cómo deberá proceder la Administración tributaria en cada caso. (0,3 puntos)
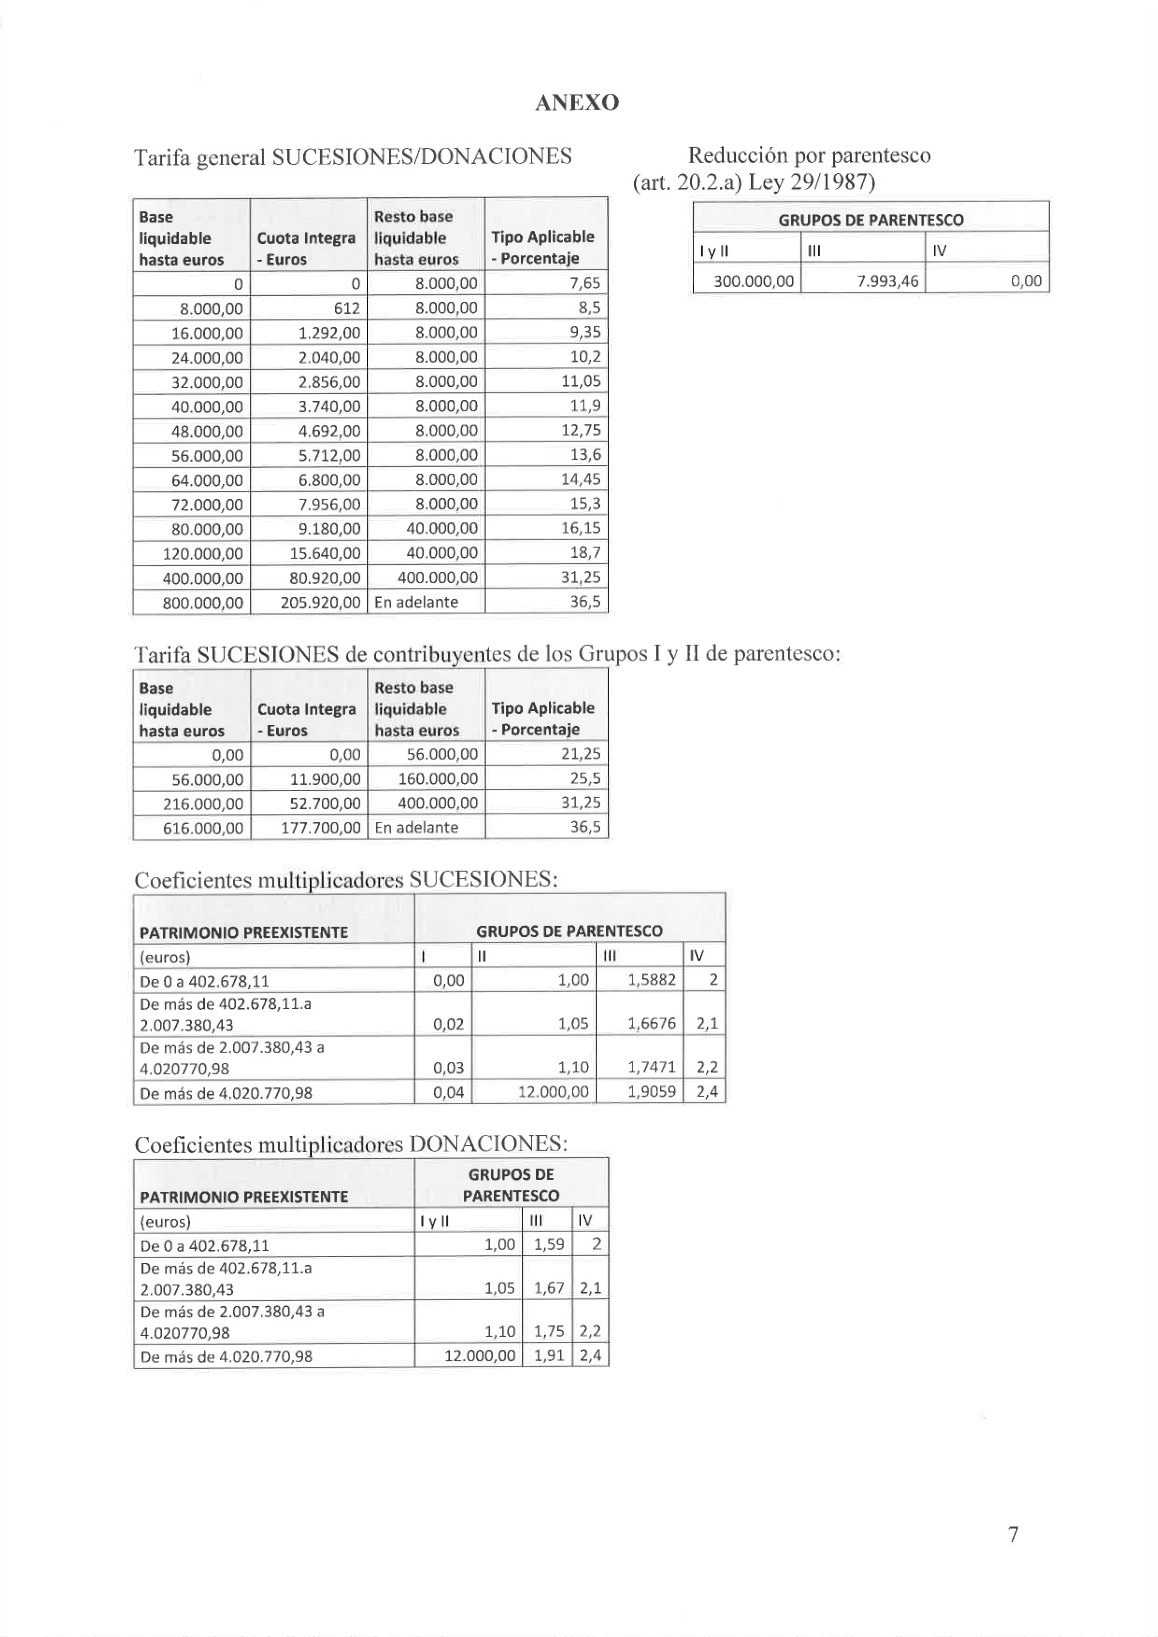
El Anexo (tarifas de Sucesiones y Donaciones, reducción por parentesco y coeficientes multiplicadores) se reproduce en la imagen.
Sin solución ni criterio publicado.
Fuente oficial
IAAP: documento oficial (SHA-256 bee708d03cb0e90c…); sin solución publicada.
- Cuestionario oficial iaap.asturias.es (abre en una pestaña nueva)
Denominación del examen: Segundo ejercicio (supuestos prácticos) - Escala de Gestión de Finanzas, turnos libre y promoción interna (IAAP, Principado de Asturias)