
Modalidad de la prueba
Supuesto de desarrollo Solo consulta
- Carácter
- Práctica
- Ejercicios de desarrollo
- 7
- Imágenes
- Incluye imágenes del documento oficial
- Corrección automática
- No
- Soluciones del desarrollo
- 7 sin solución ni criterio publicado
- Supuesto práctico nº 1 (práctica) · 1 ejercicio · máx. 24 puntos · no se corrige automáticamente
- Supuesto práctico nº 2 (práctica) · 1 ejercicio · máx. 16 puntos · no se corrige automáticamente
- Supuesto práctico nº 3 (práctica) · 1 ejercicio · máx. 6 puntos · no se corrige automáticamente
- Supuesto práctico nº 4 (práctica) · 1 ejercicio · máx. 18 puntos · no se corrige automáticamente
- Supuesto práctico nº 5 (práctica) · 1 ejercicio · máx. 15 puntos · no se corrige automáticamente
- Supuesto práctico nº 6 (práctica) · 1 ejercicio · máx. 18 puntos · no se corrige automáticamente
- Supuesto práctico nº 7 (práctica) · 1 ejercicio · máx. 3 puntos · no se corrige automáticamente
Contenido del examen
7 ejercicios
-
Sin tema asignado 7 ejercicios
Ejercicios de desarrollo
Este examen es de desarrollo: se puede consultar y estudiar, pero no tiene corrección automática.
7 preguntas o ejercicios de desarrollo. No tienen corrección automática ni cuentan para la nota. Se muestra la solución o el criterio solo si se publicó.
- 7 sin solución ni criterio publicado
-
CONTABILIDAD
SUPUESTO PRÁCTICO Nº 1
(Hasta 24 puntos)Una sociedad anónima española que aplica el Plan General de Contabilidad le pide que contabilice en su Libro Diario las operaciones que se indican a continuación, haciendo constar las cuentas/subcuentas correspondientes, su código en el PGC y el importe que proceda en cada caso con su explicación pertinente:
OPERACIÓN 1) (Hasta 5 puntos). La junta general de accionistas aprueba el 30 de junio de 2022 destinar el resultado del año 2021 que asciende a 20.000 € a:
• Compensar las pérdidas de ejercicios anteriores por importe de 9.000 €.
• Retribuir a los accionistas con cargo a los resultados de 2021 con un dividendo total del 10% del capital social desembolsado (en el balance a 31-12-2021 figura un capital escriturado por 100.000 € y un capital no exigido por 25.000 €, no habiéndose realizado ninguna operación relacionada con el capital durante el ejercicio 2022). El pago a los accionistas se hace 15 días después por transferencia bancaria (retención fiscal 19%).
• Dotar la reserva legal por la cuantía mínima requerida por la legislación mercantil vigente (en el balance a 31-12-2021 la reserva legal figura por 19.000 €).
• Incrementar las reservas voluntarias por el importe restante, en su caso.
SE PIDE: Contabilice la distribución del resultado y el pago a los accionistas.OPERACIÓN 2) (Hasta 4 puntos). El 30 de julio de 2022 adquiere a la sociedad española ABC una máquina nueva con un valor de mercado de 50.000 €, para lo cual entrega como pago parcial una máquina usada valorada por ABC por su valor de mercado de 22.500 €, abonando el resto mediante transferencia bancaria. La máquina usada había sido adquirida por 35.000 €, siendo su vida útil 10 años y estando amortizada un 40% en la fecha de la operación. IVA aplicable 21%.
SE PIDE: Contabilice la operación de permuta.OPERACIÓN 3) (Hasta 4 puntos). Cumpliendo la legislación mercantil vigente referida a la autocartera, la sociedad había adquirido en su momento acciones propias: 1.000 acciones a 5 €/acción, con unos gastos de 250 € y 1.000 acciones más a 8 €/acción, con unos gastos de 400 €. El valor nominal de cada acción es de 5 €.
El 1 de septiembre de 2022 vende 1.000 acciones propias a 10 € por acción, con unos gastos de 500 €.
SE PIDE: Contabilice la venta de las acciones propias.OPERACIÓN 4) (Hasta 4 puntos). El 1 de octubre cede determinadas facturas a cobrar a clientes en régimen de factoring sin recurso a una entidad financiera, la cual se encarga de su gestión de cobro. La entidad le aplica una retención del 15% del valor nominal. El tipo de interés de descuento es el 2% trimestral sobre el importe base. El importe nominal de las facturas a cobrar cedidas y con vencimiento a 90 días asciende a 90.000 €.
SE PIDE: Contabilice la cesión de las facturas a cobrar.OPERACIÓN 5) (Hasta 7 puntos). El 1 de enero de 2022 la sociedad firmó un contrato de arrendamiento financiero con las siguientes condiciones:
Valor razonable de la máquina: 120.000 €.
Opción de compra: a los 3 años por 20.000 €.
Vida útil de la máquina: 5 años.
Tipo de interés anual: 7%.
Pago de cuotas: anual, a 31 de diciembre.
IVA aplicable: 21%
SE PIDE:
1. (Hasta 1 punto). Sin necesidad de hacer los cálculos, plantee la operación necesaria para calcular la cuota anual.
2. (Hasta 3 puntos). Suponiendo que la cuota anual es de 39.505,17 €, elabore el cuadro financiero de la operación para los ejercicios 2022 y 2023, mostrando los intereses, capital, IVA, pagos y situación de la operación.FECHA ANUALIDAD INTERESES CAPITAL AMORTIZADO IVA PAGO LEASING PENDIENTE 01/01/2022 (en blanco) (en blanco) (en blanco) (en blanco) (en blanco) 120.000,00 31/12/2022 39.505,17 (en blanco) (en blanco) (en blanco) (en blanco) (en blanco) 31/12/2023 39.505,17 (en blanco) (en blanco) (en blanco) (en blanco) (en blanco) 3. (Hasta 3 puntos). Realice las anotaciones contables oportunas a fecha 31-12-2022.
Sin solución ni criterio publicado.
-
SUPUESTO PRÁCTICO Nº 2
(Hasta 16 puntos)
Una sociedad mercantil española, que ha obtenido en 2022 un beneficio antes del impuesto sobre sociedades de 150.000 €, desea preparar su liquidación del impuesto para lo cual dispone de la siguiente información:
- Las retenciones y pagos a cuenta del impuesto sobre sociedades en 2022 han ascendido a 5.000 €.
- Las deducciones sobre la cuota, por contribuciones a acciones sociales, han ascendido a 4.500 €.
- Las bases imponibles negativas a compensar este ejercicio ascienden a 1.200 €.
- En la contabilidad figura un gasto de 5.000 € por una sanción relacionada con daños medioambientales.
- En la contabilidad figura un gasto de 3.000 € por la amortización de un bien adquirido el 1-1-2020 por 12.000 € (valor residual nulo). Dicho bien se amortizó a efectos fiscales en 2 años haciendo uso de la libertad de amortización que le era aplicable.
- En la contabilidad figura un gasto de 8.000 € por la amortización de un bien adquirido el 31-12-2019 por 24.000 € (valor residual nulo). A efectos fiscales se aplica una amortización anual del 20%.
- Tipo impositivo aplicable: 25%.
SE PIDE:
1. (Hasta 10 puntos). La liquidación del impuesto sobre sociedades correspondiente al ejercicio 2022.
2. (Hasta 6 puntos). La contabilización del impuesto sobre sociedades correspondiente al ejercicio 2022.Sin solución ni criterio publicado.
-
DERECHO PRESUPUESTARIO
SUPUESTO PRÁCTICO Nº 3
(Hasta 6 puntos)
El Ente Público de Servicios Tributarios del Principado de Asturias tiene un presupuesto limitativo en su estado de gastos. Para mejorar el rendimiento de la Inspección de Tributos, el 1 de septiembre de 2022 el Consejo Rector toma la decisión de contratar un desarrollo informático a medida cuya implantación durará tres años. El presupuesto base de licitación del contrato es de 900.000 €, distribuido en tres anualidades de idéntico importe. El gasto del contrato podría estar financiado por fondos de la UE, pero para ello el anuncio de la licitación ha de publicarse antes del 1 de noviembre de 2022. Se estima que la duración de la licitación, desde la publicación del anuncio, no será inferior a los 5 meses.
SE PIDE:
Indique razonadamente:
1. (Hasta 1 punto). ¿A qué capítulo del presupuesto de gastos se debería imputar el gasto del contrato?
2. (Hasta 2 puntos). ¿Qué modalidad de tramitación del gasto ha de seguirse?
3. (Hasta 1 punto). ¿Qué fase del procedimiento de ejecución presupuestaria se tiene que alcanzar en la licitación del contrato? ¿Y en la adjudicación del contrato?
4. (Hasta 2 puntos). ¿A qué está condicionada su formalización?Sin solución ni criterio publicado.
-
DERECHO TRIBUTARIO
SUPUESTO PRÁCTICO Nº 4
(Hasta 18 puntos)
El señor Rodríguez tiene, desde hace ya muchos años, una única residencia habitual y que se corresponde con su domicilio fiscal en una céntrica calle de Oviedo. Está casado con la señora García y ambos tienen un hijo mayor de edad, estudiante, y que convive con ambos cónyuges.
Al señor Rodríguez se le ha olvidado presentar la autoliquidación correspondiente al ejercicio 2020 del Impuesto sobre el Patrimonio.
Tal es así, que con fecha 1 de marzo de 2023 (miércoles) el hijo del señor Rodríguez, mayor de edad, y que se encontraba en el domicilio habitual del contribuyente abre la puerta de su casa a un empleado del Servicio de Correos y estampa su firma junto con su DNI y recibe una notificación de los Servicios Tributarios del Principado de Asturias en la que se le comunica al señor Rodríguez el inicio de actuaciones inspectoras al objeto de que comparezca, junto con numerosa documentación que se le solicita, en las oficinas centrales de Oviedo, el día 3 de abril de 2023 (lunes) a las 9:30 horas ante el actuario de la administración. El hijo, que había quedado con unos amigos para ir a jugar un partido de fútbol, deja la carta en un cajón y no se la entrega en mano a su padre hasta el día 9 de marzo de 2023 (jueves).
Por su parte, la señora García, cónyuge del señor Rodríguez, está en trámites de presentar la autoliquidación por el Impuesto sobre Sucesiones (modelos tributarios 660 y 650) debido al fallecimiento de su padre D. Alfredo el día 3 de enero de 2023 (martes). D. Alfredo dejó pendientes de pago las siguientes deudas tributarias a su fallecimiento:
a) Una deuda por el IRPF del ejercicio 2019 de 6.000 euros (deuda que incluye recargo de apremio ordinario).
b) Una sanción tributaria de 1.200 euros (deuda que incluye recargo de apremio ordinario).
c) Un acuerdo de declaración de responsabilidad por importe de 10.000 euros que le fue notificado el día 29 de diciembre de 2022 (jueves).
La voluntad testamentaria de D. Alfredo fue la siguiente:
- Nombrar heredera a su hija, la señora García.
- Convertir al señor Rodríguez en legatario de parte alícuota de su herencia.
- Legar un piso de veraneo en Llanes a su íntimo amigo D. Jesús.
D. Alfredo era titular de varios inmuebles y varias cuentas corrientes con saldo.
SE PIDE: Basándose únicamente en los datos anteriormente relatados, y haciendo abstracción de cualesquiera otras consideraciones, explique razonadamente cada una de sus respuestas:
1. (Hasta 2 puntos). Analice la validez de la notificación y la fecha en la que se pudiera considerar efectuada.
2. (Hasta 7 puntos). Determine los sucesores de D. Alfredo según la normativa tributaria y qué deudas de las que dejó contraídas D. Alfredo se transmiten a sus sucesores.
3. (Hasta 7 puntos). ¿Qué procedimiento ha de seguir la Administración Tributaria frente a los sucesores para exigir los importes adeudados por D. Alfredo a su fallecimiento?
4. (Hasta 2 puntos) ¿A nombre de quién vendrá el recibo de IBI por el inmueble de Llanes del año 2023? ¿Cuál sería su base imponible?Sin solución ni criterio publicado.
-
SUPUESTO PRÁCTICO Nº 5
(Hasta 15 puntos)
La empresa PROMOCIONES DE ASTURIAS, S.L., radicada en Navia (Asturias) y dedicada al negocio de promoción y construcción inmobiliaria, lleva a cabo en el ejercicio 20X1 las siguientes operaciones:
a) Transmite a Dª. María y a D. Juan, casados en régimen de gananciales, un piso que constituirá su vivienda habitual por el precio de 150.000 €. La edificación en la que se encuentra el piso fue promovida y construida por PROMOCIONES ASTURIAS, S.L., y el piso adquirido constituyó la sede social de la empresa durante los 5 años anteriores.
b) Vende a la empresa CONSTRUCCIONES PAREDES, S.L. por 50.000 € un terreno en el que se encuentra una edificación que va a ser objeto de demolición como paso previo al desarrollo de una nueva promoción urbanística.
c) Vende a la empresa INDUSTRIAL ARRIBA, S.L., dedicada a la venta de tornillos, un local adquirido en subasta pública en el que van a instalar sus oficinas, por un precio de 100.000 €.
d) Al final del ejercicio vende la totalidad del negocio a la empresa CONSTRUCCIONES DE GIJÓN, S.L. por un importe de 3.000.000 €, figurando en su patrimonio un inmueble cuyo valor de referencia de mercado asciende a 1.500.000 €.
SE PIDE:
1. (Hasta 12 puntos). Señale la tributación a efectos del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados y/o el Impuesto sobre el Valor Añadido de las operaciones anteriores, especificando en cada caso el hecho imponible, sujeto pasivo, base imponible y tipo de gravamen. En los casos en que resulte posible la renuncia a la exención del IVA, identificar la tributación que procediese en caso de ejercitar la renuncia, así como en el caso de que no se ejercitase.
2. (Hasta 3 puntos). En la operación correspondiente al apartado d) ¿qué requisitos deben concurrir para aplicar algún tipo reducido?Sin solución ni criterio publicado.
-
Supuesto práctico nº 6. SUPUESTO Nº 6
(Hasta 18 puntos)
Sean D. PADRE, nacido el 01/01/1950 y D.ª MADRE, nacida el 01/01/1958, casados el 01/01/1980 en régimen de gananciales, momento desde el cual establecen su residencia habitual en Gijón. Tienen un único hijo llamado D. HIJO, nacido el 01/01/1985 y residente en Oviedo, con un patrimonio preexistente de 500.000 euros.
En sus testamentos, tanto D. PADRE como D.ª MADRE legan el usufructo universal y vitalicio a su cónyuge e instituyen heredero único a su hijo.
D. PADRE fallece el 10/01/2022.
• Los únicos bienes propiedad de D. PADRE y D.ª MADRE a fecha 10/01/2022, y sus valores asociados a dicha fecha, son los siguientes:
- Vivienda sita en Gijón, que constituye la vivienda habitual del matrimonio, adquirida por compraventa para su sociedad de gananciales. Valor de referencia: 500.000 euros; Valor catastral: 200.000 euros; Valor de mercado: 400.000 euros.
- Finca rústica sita en Portugal, adquirida por compraventa para su sociedad de gananciales. Valor: 199.000 euros.
- Participaciones de la sociedad no cotizada FAMILIAR S.L., domiciliada en Gijón, con un valor de 1.000 euros. Tienen carácter ganancial y cumplen todos los requisitos exigidos por la normativa para aplicar la reducción del 99% del valor de la adquisición a la base imponible en el Impuesto sobre Sucesiones.
- Acciones de la sociedad cotizada SOCIEDAD S.A., domiciliada en León, adquiridas por D.ª MADRE el 01/01/2000, por donación efectuada por su madre, D.ª ABUELA, con un valor de 50.000 euros.
- Saldo de 135.000 euros en una cuenta bancaria, abierta el día 01/01/1980 con un saldo inicial de 0,00 euros, titularidad única de D. PADRE. Las aportaciones proceden: 130.000 euros, de los ingresos de las nóminas de D. PADRE y 5.000 euros, de un préstamo realizado por D. HIJO únicamente a D. PADRE, el cual le adeuda en su totalidad. El préstamo no supone una deuda de la sociedad de gananciales.
- Saldo de 170.000 euros en una cuenta bancaria, abierta el día 01/01/1980 con un saldo inicial de 0,00 euros, titularidad única de D.ª MADRE. Las aportaciones proceden: 150.000 euros, de los ingresos de las nóminas de D.ª MADRE y 20.000 euros, de los intereses generados por las acciones de SOCIEDAD S.A.
• D. PADRE fallece el 10/01/2022, teniendo reconocido un grado de discapacidad de un 50%. Los gastos de entierro y funeral asociados al fallecimiento ascienden a 10.000 euros. Dicho importe es abonado por la compañía aseguradora SEGUROS S.A., en virtud de una póliza de seguro de decesos contratada por D. PADRE.
D.ª MADRE y D. HIJO efectúan la liquidación de la sociedad de gananciales formada por D. PADRE y D.ª MADRE, a partes iguales entre D.ª MADRE y la masa hereditaria de D. PADRE, con las siguientes particularidades:
- Entre los bienes adjudicados a la masa hereditaria de D. PADRE se encuentran la totalidad de las participaciones de la sociedad FAMILIAR S.L.
- Entre los bienes adjudicados a D.ª MADRE se encuentra la totalidad de la vivienda habitual del matrimonio.
La masa hereditaria de D. PADRE, resultante de la liquidación de la sociedad de gananciales, sirve de base para la liquidación del Impuesto sobre Sucesiones.
• D.ª MADRE fallece el 01/10/2023.
SE PIDE:
1. (Hasta 15 puntos). Realice el cálculo de la cuota tributaria resultante de la autoliquidación de D. HIJO por el Impuesto sobre Sucesiones devengado por el fallecimiento de D. PADRE.
2. (Hasta 3 puntos). Realice el cálculo de la cuota tributaria resultante de la autoliquidación de D. HIJO por la consolidación de dominio devengada por el fallecimiento de D.ª MADRE.
Deberán aplicarse todas aquellas deducciones, reducciones y bonificaciones a las que se tenga derecho en cada caso.
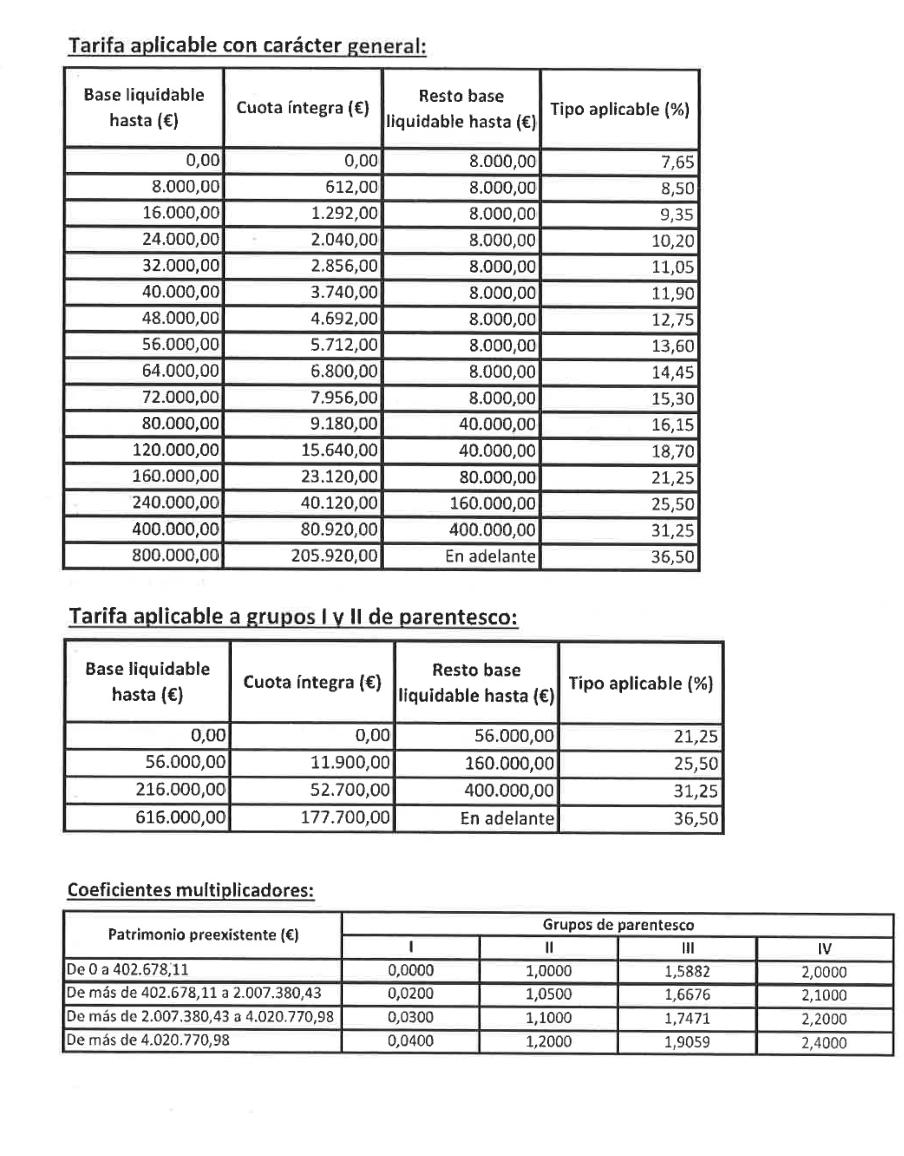
(Anexo oficial del Impuesto sobre Sucesiones: reducciones, tarifas y coeficientes, en las láminas que se acompañan.)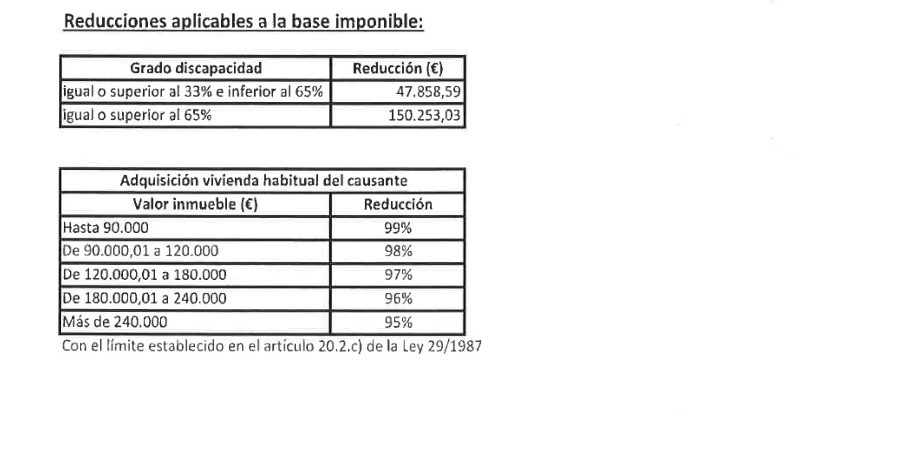
Sin solución ni criterio publicado.
-
SUPUESTO PRÁCTICO Nº 7
(Hasta 3 puntos)
En fecha 01/07/20X0 un particular adquiere una vivienda de reciente construcción a una promotora por 200.000 €, impuestos no incluidos, con la intención de dedicarla a su vivienda habitual. Los gastos de notaría y registro ascienden a 2.000 €.
En fecha 10/08/20X6 vende la mencionada vivienda por importe de 250.000 €, cancelando el capital pendiente de amortizar que ascendía en ese momento a 20.000 €. Al día siguiente de la venta presenta ante los Servicios Tributarios del Principado de Asturias autoliquidación por el Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana por un importe de 2.500 €.
SE PIDE:
Determine la ganancia patrimonial excluida de gravamen que le correspondería si adquiriese una nueva vivienda habitual en fecha 30/09/20X7 por importe de 200.000 €.Sin solución ni criterio publicado.
Fuente oficial
Documento oficial (SHA-256 9d60c83ce71f77b3…); sin solución publicada.
- Cuestionario oficial iaap.asturias.es (abre en una pestaña nueva)
Denominación del examen: Segunda prueba (supuestos prácticos) - Gestión de Finanzas, estabilización (IAAP, Principado de Asturias)